2021年中国纸和纸板容器制造业市场现状及未来发展前景预测分析
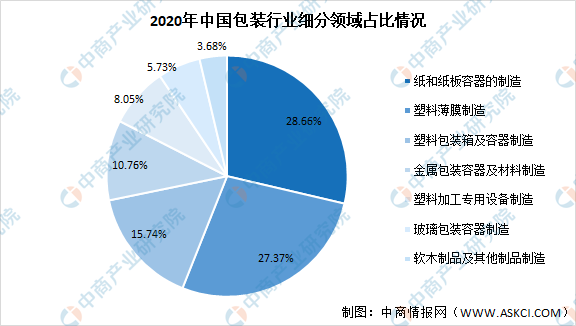
2021年,中国纸和纸板容器制造业在宏观经济稳步复苏与消费市场持续升级的背景下,呈现出规模扩张与结构优化并行的态势。全年行业营收预计达到2785.6亿元,同比增长约8.5%,增速较上年明显回升。作为包装工业的重要组成部分,纸和纸板容器制造业不仅承载着商品流通的基础功能,更在绿色低碳转型中扮演着关键角色。以下从市场现状与未来前景两个维度展开分析。
一、市场现状
1. 总体规模与增长动力
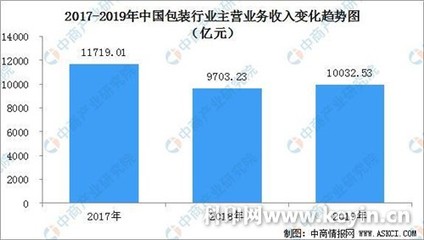
2021年,纸和纸板容器制造业营收预计2785.6亿元,利润总额约150亿元,行业规模以上企业数量超过2000家。增长主要得益于:一是电商物流的持续爆发带动快递包装需求;二是食品、饮料、家电等消费品行业复苏拉动运输包装与销售包装增长;三是“限塑令”政策深化,纸基材料替代部分塑料包装,拓宽了市场空间;四是出口市场回暖,中国纸 container 产品凭借性价比优势在国际市场保持竞争力。
2. 产品结构与应用领域
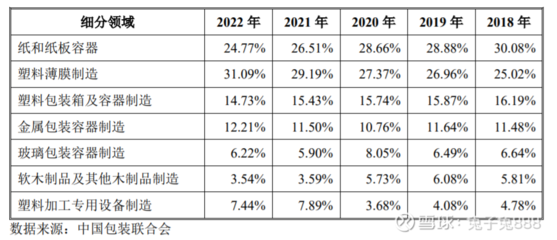
行业产品主要包括瓦楞纸箱、纸盒、纸袋、纸浆模塑制品等。其中瓦楞纸箱占比最高,约65%,广泛应用于家电、电子产品、食品饮料等领域的运输包装;折叠纸盒占比约20%,主要用于食品、日化、医药等销售包装;纸袋及纸浆模塑占比约15%,在餐饮外卖、高端礼盒、缓冲包装等领域需求增长较快。从应用行业看,食品饮料占比30%,电子电器占比25%,日化占比15%,快递物流占比20%,其他占比10%。
3. 区域分布与产业集中度
产业主要集聚在华东、华南和华中地区,其中广东、浙江、江苏、山东、河南五省产量合计占全国60%以上,这些地区既是消费市场中心,也是造纸及包装配套产业集中地。行业集中度较低, CR10 不足10%,中小型企业众多,但头部企业如合兴包装、裕同科技、山鹰国际等通过产能扩张与产业链整合,市场份额逐步提升。
4. 成本与盈利状况
2021年,主要原材料箱板纸、瓦楞原纸价格波动较大,上半年受废纸进口限制及能耗双控影响,纸价高位运行,下半年有所回落,但全年均价仍同比上涨10%-15%。成本压力向下游传导不畅,行业毛利率普遍在15%-20%之间,中小企业在成本管理上面临挑战。头部企业通过纵向一体化(自建造纸产能)和智能制造降本增效,盈利能力相对稳定。
5. 政策环境与绿色转型
“双碳”目标推动行业绿色转型,国家出台《关于加快推进快递包装绿色转型的意见》等政策,鼓励使用可降解、可循环包装。纸和纸板容器因可回收、可降解特性受到政策支持。环保督查趋严,倒逼企业加大环保投入,淘汰落后产能,执行更严格的VOCs排放标准。
二、未来发展前景预测
1. 市场规模预测
预计到2026年,中国纸和纸板容器制造业营收将突破3500亿元,年均复合增长率约5%-6%。增长动力将从电商野蛮生长转向消费升级与绿色替代。其中,快递包装绿色化、食品餐饮外卖包装、高端礼盒、以纸代塑等领域将成为主要增长点。
2. 关键发展趋势
一是绿色化。可回收、可降解、轻量化成为产品研发方向,纸浆模塑、水性涂层纸盒等环境友好型产品市场渗透率将进一步提升。二是智能化。自动化生产线、数字印刷、智能仓储在头部企业普及,柔性制造能力增强,满足小批量、个性化订单需求。三是集中化。环保与成本压力加速中小企业退出,头部企业通过并购整合扩大份额,行业集中度有望缓慢提升。四是服务化。包装企业从单一制造商向整体包装解决方案提供商转型,提供设计、物流、回收等一体化服务。
3. 挑战与风险
原材料价格波动仍是最大风险,废纸原料供应紧张状况短期难以缓解,纸价高位震荡将挤压中下游利润。行业竞争激烈,同质化严重,价格战频发;环保投入增加推高运营成本;消费增速放缓可能影响包装需求增量。
4. 战略建议
企业应加强供应链管理,通过参股或自建造纸产能平抑原材料风险;加大研发投入,开发高附加值绿色包装产品;推进智能化改造,提升生产效率与柔性定制能力;深化与品牌客户合作,提供全链条包装服务;关注政策导向,提前布局可循环包装体系。
综上,2021年中国纸和纸板容器制造业在挑战中实现稳健增长,营收预计2785.6亿元,为“十四五”开了个好头。未来五年,行业将迈入高质量发展阶段,绿色创新与产业整合成为主旋律,市场前景总体向好,但需警惕成本与竞争压力,企业应主动求变,把握转型机遇。
如若转载,请注明出处:http://www.xihuibaozhuang.com/product/55.html
更新时间:2026-11-21 17:38:56